
2025年度校“课程思政”示范课程建设项目 《Audit and Assurance(审计学)》课程思政教学典型案例
2025年度校“课程思政”示范课程建设项目
《Auditand Assurance(审计学)》课程思政教学典型案例
项目负责人:陈丹
联系电邮:jxufechen@163.com
典型案例一
诚信之锚——审计职业道德与独立性(思政主线:习近平文化思想·诚信立身)
一、案例思政融入内容选择与设计
(一)案例育德(价值塑造)目标设计
围绕“诚信立身”的育人主线,细化可观测、可评估的具体目标:认同诚信是审计职业的生命线,形成“不做假账、不越红线”的职业良知;理解独立性包含实质与形式两层含义,在面对利益冲突时能够识别威胁、守住独立;将社会主义核心价值观中的诚信要求,内化为从业后的行为自觉。
(二)案例思政映射与融入点设计
将审计职业道德与独立性专业知识,有机融入习近平文化思想所倡导的“诚信立身”。其映射逻辑在于:职业道德六项基本原则以诚信为根、独立为魂,而这正是社会信用体系的基石;独立性的实质与形式两层含义,对应社会主义核心价值观中“诚信”的要求;对五类独立性威胁的识别与防范,则直接落脚于资本市场“不作假账”的底线。专业知识讲授与价值引领由此同频共振。
(三)案例描述
聚焦审计职业道德与独立性,覆盖三项核心知识点。一是职业道德六项基本原则,包括诚信、独立、客观、保密、专业胜任与良好职业行为,其中诚信为根、独立为魂。二是独立性的两层含义,即实质独立(内心无偏倚、保持职业怀疑)与形式独立(外在无利益冲突、避免合理第三方怀疑)。三是侵蚀独立性的五类威胁,包括自身利益、自我评价、密切关系、外界压力与过度推介,以及“识别—评估—防范”的应对框架。
二、教学实施过程
(一)教学设计
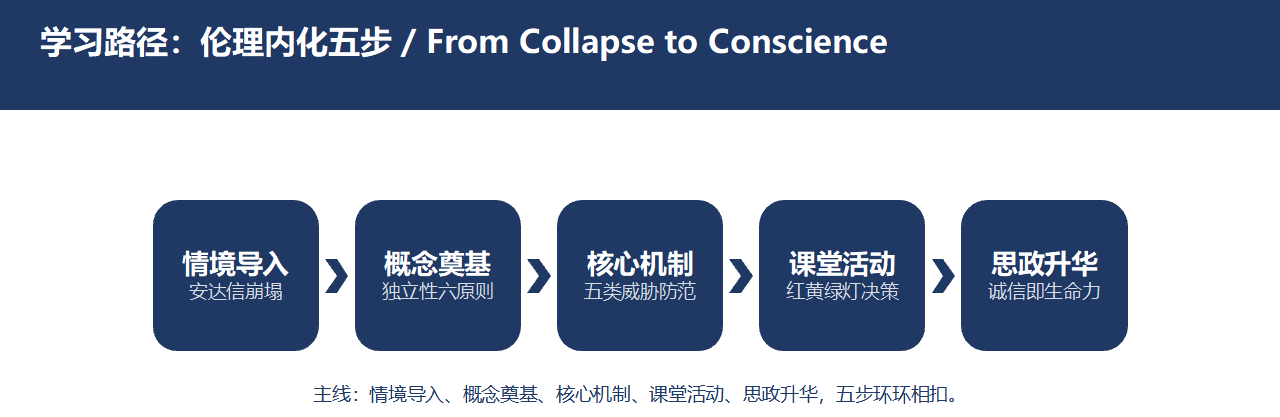
图1案例一“学习路径:伦理内化五步”流程图——情境导入、概念奠基、核心机制、课堂活动、思政升华五位一体
本案例采用“真实事件导入—概念奠基—核心机制—课堂活动—思政升华”的启发式闭环设计,以“伦理内化五步”为学习路径。教学先以安达信因诚信崩塌的真实事件切入,制造认知冲突;随即搭建职业道德六项基本原则与独立性两层含义的分析工具,让学生“有尺可量”;进而拆解侵蚀独立性的五类威胁并给出防范框架,使抽象的职业良知变为可识别、可防范的机制;再通过角色扮演把“独立不可交易”内化为职业本能;最后回归思政升华,让“诚信是审计生命线”从一句口号沉淀为职业信念。五步环环相扣,引导学生在冲突与复盘之中完成从“知道准则”到“认同准则”的跃迁。
(二)实施步骤
第一环情境导入。以安达信七十七天崩塌开场:2002年6月,曾与普华永道、德勤、毕马威、安永并称全球审计“五大”的安达信,因妨碍司法公正罪名成立,成为美国史上第一家被判有罪的大型会计师事务所;定罪后两千余家上市公司客户陆续解约,业务几周内归零。与此同时,安然借特殊目的实体转移债务、虚增利润,康美药业虚增货币资金约886亿元,瑞幸虚增营业收入约22亿元等本土案例接踵而来,共同抛出一个尖锐追问——一家“五大”为何因“诚信”二字倾覆?是技术失灵,还是价值失守?
第二环概念奠基。系统讲授职业道德六项基本原则,强调诚信为根、独立为魂,并区分实质独立(内心无偏倚、保持职业怀疑)与形式独立(外在无利益冲突、避免合理第三方怀疑)两层含义,为学生提供可拆解、可识别的分析工具。
第三环核心机制。逐一拆解侵蚀独立性的五类威胁——自身利益、自我评价、密切关系、外界压力与过度推介,并搭建“识别—评估—防范”的应对框架,说明事务所层面定期轮换、费用占比监控、利益隔离墙等具体防范措施。
第四环课堂活动。开展“红黄绿灯决策树”角色扮演:学生化身审计合伙人,面对“出干净意见否则换所、并许以千万咨询费”的施压情境,沿红、黄、绿三色推演各自的职业后果。在真实抉择中,学生亲手照见:选红灯重演安达信死路,选黄灯把灵魂典当给利益,唯有绿灯对得起“独立”二字。
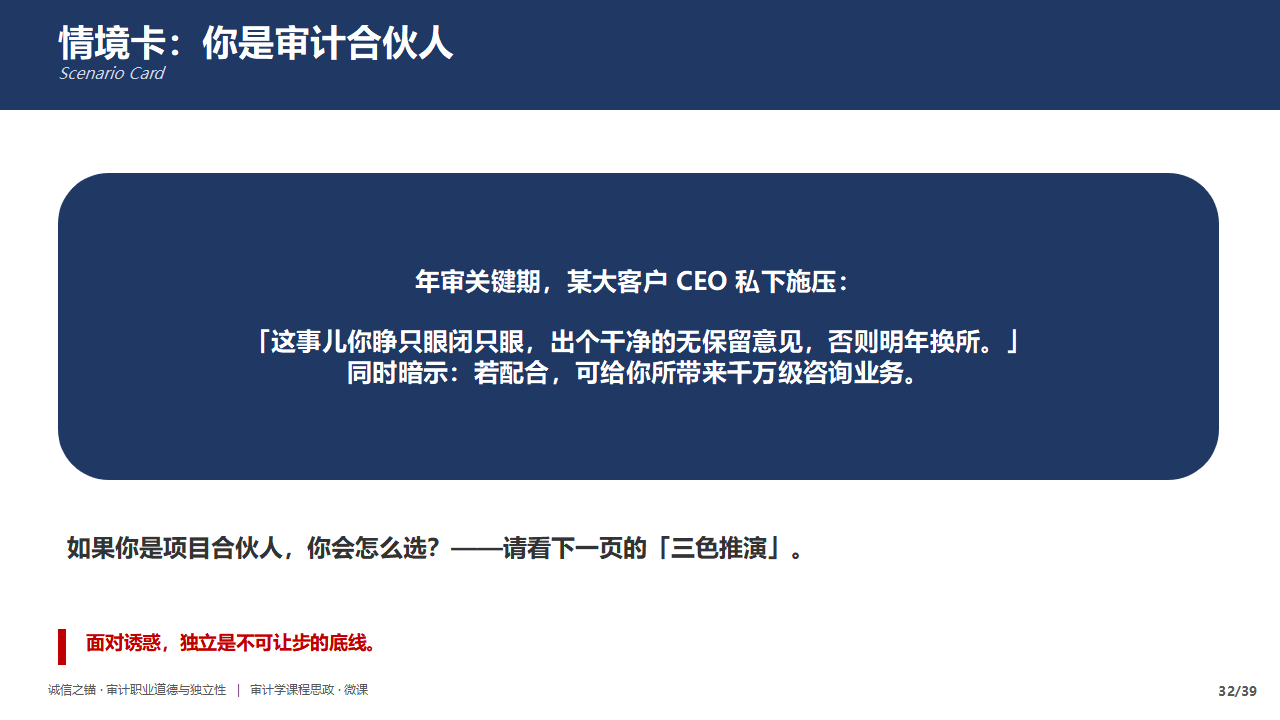 图2微课PPT课堂活动页——情境卡“你是审计合伙人”:面对客户以续约与咨询费相要挟的施压情境
第五环思政升华。点明诚信是审计生命力、独立是“经济卫士”的精神底座,落到“我们培养的不仅是会做审计的人,更是替公众守住信任、替国家守住底线的人”,并以“失去诚信,审计一无所有”收束,布置200字反思日志,引导学生把红线意识写入职业起点。
(三)教学资源运用
审计博物馆数字馆、证监会行政处罚决定书、中注协职业道德守则等线上资源贯穿全程,实现图文、案例、活动的深度融合,让诚信有迹可循、有据可依。
三、教学实施效果
通过本案例教学,学生实现了从“知道准则”到“认同准则”的跃迁。在“红黄绿灯决策树”角色扮演中,学生化身审计合伙人面对客户施压,绝大多数能正确选择“绿灯”——宁可失去单一客户也要坚守独立性。课后反思日志普遍出现“独立是不可让步的底线”等表述,说明诚信已内化为职业良知。该案例把抽象的道德说教转化为可推演、可选择的真实情境,育人成效可观测、可评估;督导随堂反馈显示,学生对审计“经济卫士”身份的认同感显著提升。同时,案例所嵌入的审计博物馆、证监会处罚决定等真实资源,让学生看见诚信不是空话,而是写进法律与执业守则的硬约束。该案例由此成为课程思政“可观测、可评估”育人闭环的生动样本,也印证了“专业为骨、思政为魂”的设计初衷。
典型案例二
护航高质量发展——财务造假治理与资本市场审计(思政主线:习近平经济思想·防范化解重大金融风险·服务实体经济)
一、案例思政融入内容选择与设计
(一)案例育德(价值塑造)目标设计
围绕“防范金融风险、服务实体经济”的育人主线,细化可观测、可评估的具体目标:认同审计作为资本市场“看门人”守护实体经济与国家金融安全的价值担当;理解财务造假对投资者、对实体经济血脉的侵蚀;在面对诱惑与压力时,能主动运用职业怀疑识别红旗信号,守住“看门人”的底线。
(二)案例思政映射与融入点设计
将财务造假治理与资本市场审计专业知识,有机融入习近平经济思想所强调的“防范化解重大金融风险、金融服务实体经济”。其映射逻辑在于:舞弊三角模型揭示了造假得以发生的压力、机会与合理化,对应守住风险底线的治理要求;审计应对的四类核心程序,是把“防风险”从口号变为可操作动作的专业装置;对康美、獐子岛等本土案例的复盘,则让学生看见“真实数字守护实体经济底盘”的中国答案。
(三)案例描述(描述具体教学知识点)
聚焦财务造假治理与资本市场审计,覆盖三项核心知识点。一是舞弊三角模型,包含压力(业绩、债务、股价、退市)、机会(内控缺陷、信息不对称)与合理化(“天灾”“行业都这样”)。二是财务红旗信号,分为财务面(毛利率畸高、存货应收畸高、存贷双高、利润漂亮而经营现金流贫血)与非财务面(CFO频换、审计机构突然辞任、神秘大客户)。三是审计应对四程序,即分析程序让数据打架、函证监盘向第三方要证据、外部数据实现账外取证、不可预见性突击打破排练。
二、教学实施过程
(一)教学设计
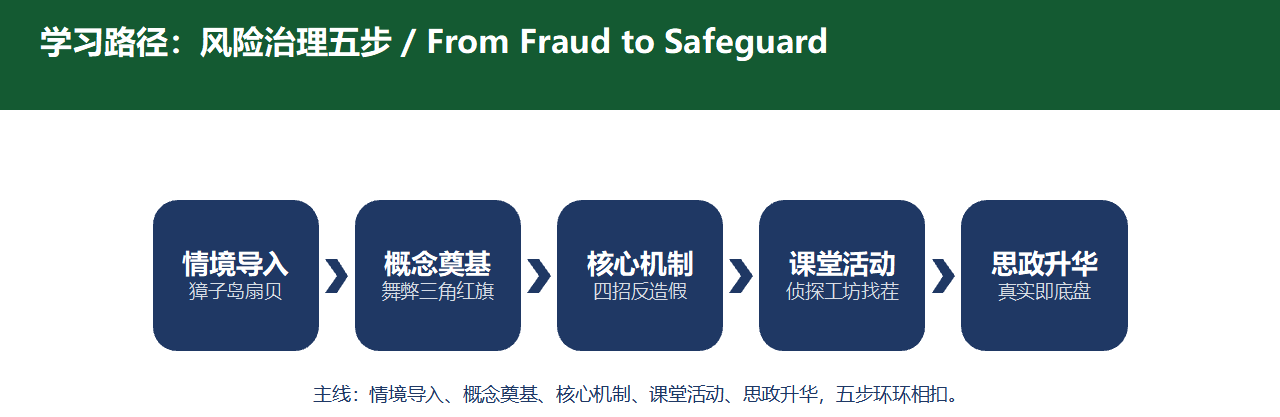
图1案例二“学习路径:风险治理五步”流程图——情境导入、概念奠基、核心机制、课堂活动、思政升华五位一体
以“一场奇案走向一道防线”为逻辑主线,采用“真实案例导入—概念奠基—核心机制—课堂活动—思政升华”的启发式闭环,学习路径为“风险治理五步”。教学以獐子岛“扇贝跑了”开场,制造“数字会撒谎、航迹不会”的认知冲突;随后讲授舞弊三角与红旗信号,让学生掌握“看穿动机与借口”的分析工具;再讲解审计应对四程序,说明每一道程序都是替投资者盯住真相的眼睛;继而以“审计侦探工坊·找茬三关”把职业怀疑变成看得见、可操作的动作;最后升华到“真实的数字,是高质量发展最硬的底盘”。
(二)实施步骤
第一环情境导入。以獐子岛“扇贝跑了”开场:2014—2019年大连獐子岛三次公告虾夷扇贝遭“冷水团”绝收、死亡,且次次精准出现在业绩最难的年份;2020年证监会调取北斗卫星定位数据,逐船还原采捕作业轨迹,发现所谓“扇贝跑路”的海域采捕船根本未去过,抽测点位与账面记录严重不符,查明其虚增利润。由此引出核心追问——三年三次“天灾”,为什么年年审计都安然无恙?审计到底在查什么?
第二环概念奠基。讲授舞弊三角(压力、机会、合理化)与红旗信号,让学生先掌握“看穿动机与借口”的工具:从财务面(毛利率畸高、存货应收畸高、存贷双高、利润漂亮而经营现金流贫血)与非财务面(CFO频繁更换、审计机构突然辞任、实控人高比例质押)识别异常。
第三环核心机制。讲解审计应对四程序:分析程序让数据自己打架,函证与监盘向第三方要证据,外部大数据(北斗、物流、税务、海关)实现账外取证,不可预见性(突击盘点、突击函证)压缩造假空间,说明审计不是“对账”而是“验真”。
第四环课堂活动。开展“审计侦探工坊·找茬三关”:学生拿到一份虚构生物公司年审资料(毛利率38%而同行约12%、存贷双高、海底存货占比异常、CFO两年两换),连闯“找红旗、拼三角、开药方”三关。在闯关中,职业怀疑从口号变成动作,学生亲手体会到:程序走完不等于真相查明,红旗所指就是程序要往的地方。
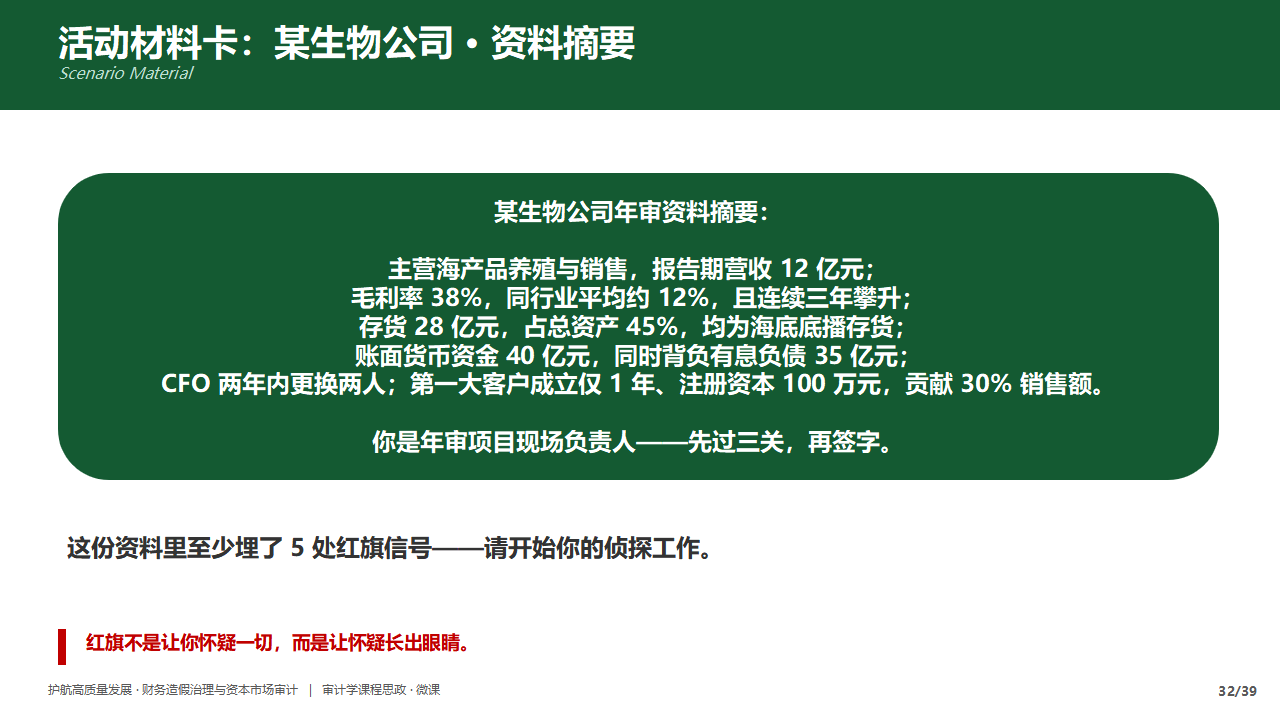 图2微课PPT课堂活动页——活动材料卡:某生物公司年审资料摘要,埋有至少5处红旗信号
第五环思政升华。点明“真实的数字,是高质量发展最硬的底盘”,落到“审计人守的不是账本,是实体经济的输血管、千万家庭的财富线”,并以新《证券法》顶格处罚升至1000万元、康美案首单判赔24.59亿元说明制度为真实兜底,审计以“看门人”“经济卫士”的担当守护资本市场秩序。
(三)教学资源运用
巨潮资讯网年报库、中国裁判文书网判决书、投服中心代表人诉讼案例贯穿全程,强化“账内审计走向账外取证”的科技与法治思维。
三、教学实施效果(让学生有获得感;300字左右)
本案例让学生把“职业怀疑”从口号变成看得见、可操作的动作。在“审计侦探工坊·找茬三关”中,学生面对一份虚构生物公司年审资料,能揪出毛利率畸高、存贷双高、海底存货畸重、CFO频换等红旗,并对应到舞弊三角与审计四程序,写出对症的审计方案。课后反馈显示,学生普遍建立起“数字真实是资本市场生命线”的认知,服务实体经济、防范金融风险的担当意识明显增强。该案例以北斗卫星轨迹、特别代表人诉讼等真实素材,让学生看见中国制度刚性如何为高质量发展护航;督导与同行评价均认为,案例把抽象的“防风险”讲成了有血有肉的专业行动。把“防风险”讲成可操作的专业动作,正是审计课程思政服务国家战略的应有之义。
典型案例三
法治防线——货币资金审计与程序正义(思政主线:习近平法治思想·依法审计·程序正义)
一、案例思政融入内容选择与设计
(一)案例育德(价值塑造)目标设计
围绕“依法审计、程序正义”的育人主线,细化可观测、可评估的具体目标:认同审计专业动作本身就是法治精神的落地;理解货币资金审计四大程序(独立函证、未达账核查、突击盘点、账户完整性核查)所对应的程序正义内涵;在面对利益诱惑时,能坚守“控制权独立”的法治底线,如实报告、依法审计。
(二)案例思政映射与融入点设计
将货币资金审计与程序正义专业知识,有机融入习近平法治思想所强调的“依法审计、程序正义”。其映射逻辑在于:四大程序对应防止权力失控的法治装置——独立函证要求监督权独立,正是程序正义的底线;未达账核查与账户完整性核查,是把“公权力关进制度笼子”在微观审计中的体现;突击盘点则以不可预见的刚性,捍卫证据的客观真实。专业动作与法治精神由此统一。
(三)案例描述
聚焦货币资金审计与程序正义,覆盖四项核心知识点。一是货币资金四类主要风险:完整性(账外账户)、存在与权属(虚构存款、伪造回函)、准确性(利息与存款规模不匹配、未达账长期挂账)、内控失效(出纳兼章、长期不轮岗)。二是红旗预警信号,如长期未对账、利息不匹配、出纳兼章、回函经手异常。三是货币资金审计四大程序,即独立函证、未达账核查、突击盘点与账户完整性核查。四是内控四道锁:不相容职务分离、授权审批、定期轮岗、对账稽核。
二、教学实施过程
(一)教学设计
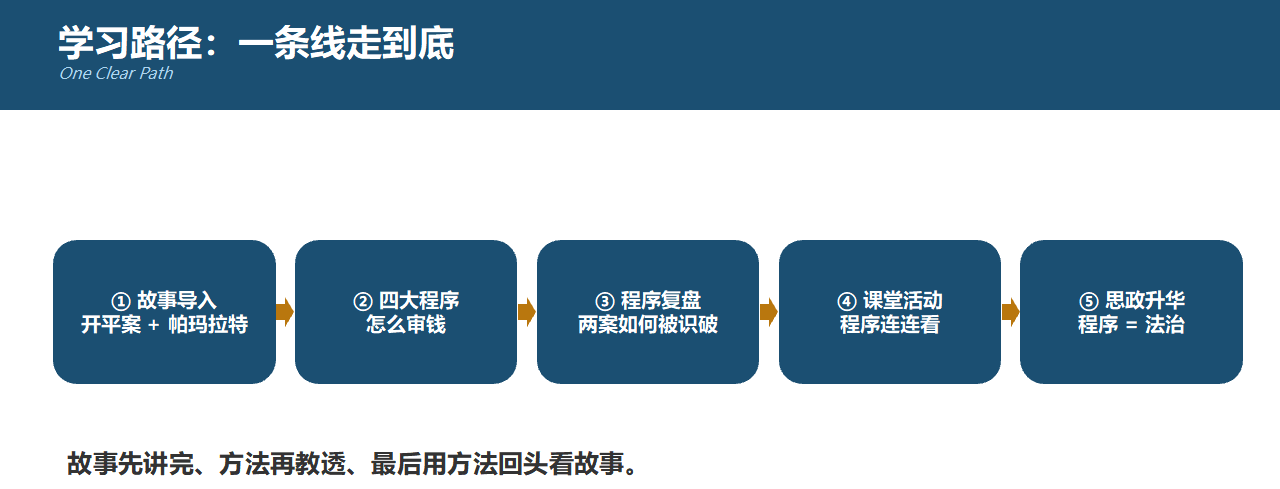
图1案例三“学习路径:一条线走到底”流程图——故事导入、四大程序、程序复盘、课堂活动、思政升华一以贯之
本案例遵循“故事先讲完、方法再教透、最后用方法回头看故事”的闭环设计,以“一条线走到底”的逻辑展开。教学并列抛出开平案与帕玛拉特案两起跨国大案导入,制造“一家支行、三任行长接力做平账近十年,为什么年年查不出来”的追问;继而系统讲透货币资金四大程序与内控四道锁,让学生掌握“审钱”的专业装置;再以“程序连连看”活动在连线中体认程序正义;最后用四大程序回看两案破局点,升华到“程序即法治”。
(二)实施步骤
第一环故事导入。并列抛出两起跨国大案:开平案——2001年中国银行在账务核查中发现广东开平支行联行资金缺口累计约4.83亿美元(约合人民币40亿元),前后三任行长接力挪用、跨度近十年,账面年年“轧平”;帕玛拉特案——2003年意大利乳业巨头账上约39亿欧元存款经美国银行回函证实系伪造,成为“欧洲的安然”。两案共同抛出追问:为什么年年查不出来?
第二环程序讲授。讲解货币资金四类主要风险(完整性、存在与权属、准确性、权利与义务)与内控四道锁,再逐一拆解四大程序:独立函证(全覆盖、控制权在审计师、银行直回)、未达账核查(逐笔追查、警惕长期挂账)、突击盘点(不预告、打它个措手不及)、账户完整性(开户清单横扫账外账户),说明程序不是流程表格,而是防止权力失控的法治装置。
第三环程序复盘。用四大程序回看两案破局点:开平案败在“做平账”无人逐笔核;帕玛拉特败在“函证控制权旁落、假函证无人独立核验”。两个案子、两种制度,结论惊人一致——把函证的控制权牢牢攥在审计师自己手里,是共同的命门,监督才能独立。
第四环课堂活动。开展“程序连连看”:左侧是货币资金风险点(异地账外账户、出纳兼章、利息不匹配、长期未达账、回函代转交),右侧有8条审计程序(含2条错配),请学生判断每条是否恰当并挑出不当之处。走完这一遍,“程序合法”四个字从口号变成手上的动作,错配混在正确的程序里,正像真实的审计现场。
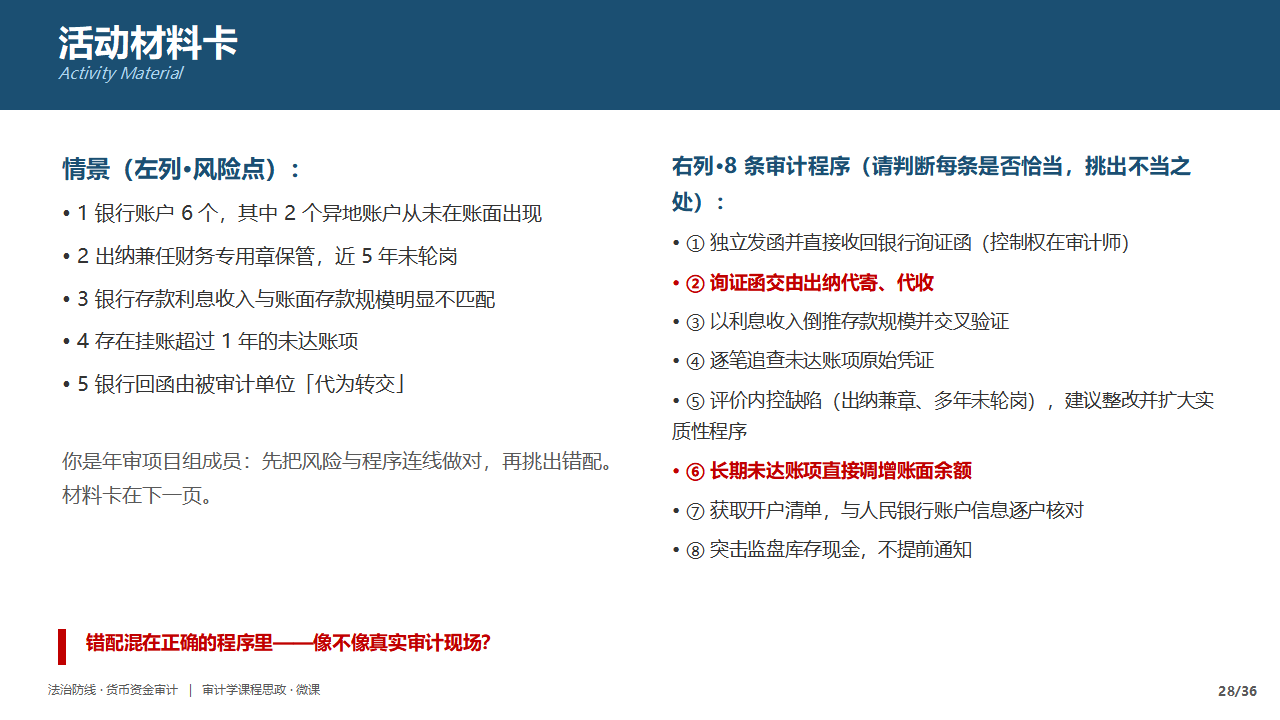
图2微课PPT课堂活动页——活动材料卡:左侧风险点、右侧8条审计程序(含2条错配),请判断每条是否恰当
第五环思政升华。点明“程序即法治”——函证要独立、核查要实事求是、盘点与完整性要刚性,依法审计、如实报告是把权力关进制度笼子的具体行动;结合中央审计委员会成立、《审计法》修订,落到“审计的专业动作本身就是法治精神的落地”。
(三)教学资源运用
审计署官网、国家法律法规数据库、《审计法》全文、中注协审计准则等权威来源贯穿全程,强化“权威来源、依法审计”的求实作风。
三、教学实施效果
本案例使“程序即法治”从抽象命题变为学生手上的动作。在“程序连连看”活动中,学生能把风险点与正确程序连线,并准确挑出“出纳代寄代收询证函”“长期未达账不追查”等错配程序,说明已理解“控制权独立”的法治内核。课后反馈显示,学生普遍建立起“程序不是走流程,是守住正义的锁”的认知,依法审计、如实报告的职业底线更加牢固。该案例以开平、帕玛拉特两起跨国大案为镜,辅以《审计法》与审计准则等权威来源,让程序正义从条文走进职业本能;督导与同行评价认为,案例把法治思想讲得既专业又亲切。专业动作即法治,也正是我们希望学生带出课堂、带进职业的底层认知。